Kyash(キャッシュ)というプリペイドカードには、なんとなく「学生が使うカード」という印象があるかもしれません。クレジットカードを持てない学生が、現金でチャージして、お店では Visa のカードとして払う。そんな使い方です。
でも、学生向けと思われがちなこのカードは、毎月の生活費を払うのにもとても便利です。
以前は、生活費もメインのクレジットカードで払っていました。2025年の夏ごろから、生活費だけを Kyash に分けています。やっていることは、月の初めに、その月の生活費の予算をチャージするだけです。
月初にチャージするのは、ATMでおろすのと同じ
まず、毎月の生活費の予算を決めます。ここでいう生活費は、近所のスーパー、コンビニ、ドラッグストア、飲食店などでの、日々の支払いです。
月の初めに、Kyash の残高がその予算の額になるようにチャージします。先月の残りがあれば、差額だけを足します。あとは、お店ではタッチ決済で払うだけです。
これは、月の初めに ATM で生活費をおろして、手元に置いておくのとよく似ています。手元のお金がそのまま、その月に使える残りの額になります。使い切ったら、その月は予算オーバー。使いすぎの月だった、ということです。
毎月余るようなら、予算を減らすことも考えます。毎月足りなくなるようなら、予算か、お金の使い方を見直すきっかけになります。
現金で予算を守るやり方は、シンプルでよくできています。ただ、残りがいくらかは財布を開けて数えないとわかりませんし、家計簿をつけるならレシートを取っておく必要があります。
Kyash なら、払うたびにスマホに通知が届き、使った額と残りの額がわかります。財布を開けなくても、いつでも今月の残りがわかります。
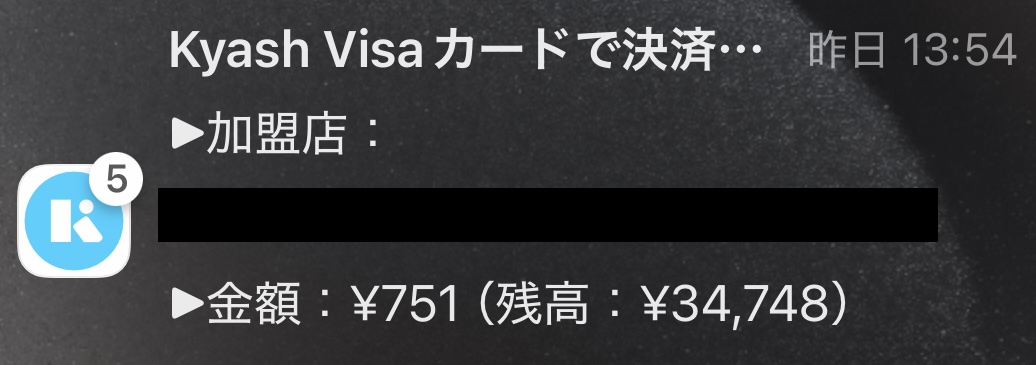
支払いの通知。金額と残高が出る(店名は隠しています)
私がKyashを選んだ4つの理由
- カードでタッチ決済できる
- Apple Payに入れて、iPhoneやApple Watchでもタッチ決済できる
- 払った直後に、店名の入った利用履歴が出る
- その履歴を、家計簿アプリのマネーフォワードにすぐ取り込める
1と2は、払うときの手軽さです。近所のスーパーやコンビニ、ドラッグストアは、ほとんどがタッチ決済に対応しています。
大事なのは3と4です。特に、金額だけでなく店名まで入った履歴がすぐに出ることです。どこで何に使ったのかが、あとからでもひと目でわかります。
私はマネーフォワードで、生活費だけでなく、ほかの資産もまとめて見ています。Kyash は払った直後に店名入りの履歴が出るので、マネーフォワードで更新すれば、その支払いがすぐに入ります。放っておいても、定期的な更新で、その日のうちに入ってきます。
クレジットカードでも、使った直後に利用の通知が届くものは多くあります。ただ、家計簿アプリに入るのは利用明細に載ってからで、お店によって数日かかることがあります。
どの支払いをKyashにするか
私は、支払いを次のように分けています。
交通系ICへのチャージは、ふつうはクレジットカードでするものだと思います。私は Suica や PASMO を電車とバスにしか使わず、定期券もなく、月に数千円ほどです。なので、生活費の一部として Kyash からチャージしています(Apple のウォレットアプリで、Kyash を選んでチャージ)。
ネットでの買い物は、家電のこともあれば日用品のこともあるので、人によって分け方が変わりそうです。私は、消耗品や雑貨をネットで買うことはあまりありません。
サブスクリプションはKyashにしない
Kyash は、残高がなければ払えません。サブスクリプションのような毎月の支払いは、いつ引き落とされるかがはっきりしないので、その日に残高が足りないと払えなくなります。生活費用の Kyash は、その場で払うものだけに使っています。
ポイントがつくと、ラッキー
正直に書くと、Kyash のポイントは生活費ではほとんど付きません。
Kyash のポイントは、本人確認をしたアカウントの残高で払うと 0.5% です。ただ、2026年4月から、スーパー、コンビニ、飲食店・カフェ、ドラッグストア、交通機関などでの支払いは、ポイントの対象外になりました。チャージ元のクレジットカードにも、ポイントは付きません。私の場合、生活費のポイントは「付いたらラッキー」くらいに考えていたものの、この変更は少し残念な点ではありました。
SNSでは、「このクレジットカードから、ここにチャージして、さらにここへ……」と組み合わせて、いちばん還元率の高い「ルート」を探す話をよく見かけます。特定のコンビニで高い還元率になるカードの話もあります。
それでも、仮にコンビニで月に1万円使って、その全部に7%が付いたとしても、月700円です。
一方で、還元率の高いコンビニに寄る回数を1割減らせば、それだけで1,000円浮きます。残高チャージのルートを組んだり、還元率の攻略を調べたりするより、消費のしかたをシンプルに見直すほうが、還元率よりずっと効くと私は思っています。
もちろん、ポイント還元を重視する人を否定するものではありません。たとえば、生活費専用のクレジットカードを1枚作れば、予算の管理とポイントの両方を取ることもできます。自分でしっかり管理できる人なら、それで十分です。私は、予算を使い切ったらそれ以上は払えないプリペイドのほうが、支出の把握と消費の見直しという観点で、性に合っていました。
PayPayを使っている人は
同じことは、PayPay でもできるはずです。月の初めに予算の額をチャージして、アプリで残高と履歴を見ればいいからです。
私が PayPay にしなかった理由は、次のとおりです。
| Kyash | PayPay | |
|---|---|---|
| 払い方 | タッチ決済(カード・Apple Pay) | QR コード |
| 残高と履歴 | すぐ見られる | すぐ見られる |
| マネーフォワードへ | 自動で入る | 自動では入らない(CSV を書き出せば入る) |
| 使えるお店 | タッチ決済のお店 | 個人商店も含めて多そう |
私の生活費の中心は近所のスーパー、コンビニ、ドラッグストアで、そこはタッチ決済で払えます。このあたりは人によって違うので、家計簿アプリを使わない人なら、PayPay で十分だと思います。
デビットカードではダメなの?
デビットカードでも、同じような使い方はできます。ただ、3つ気をつけたいことがあります。
- デビットカードの種類によっては、店名の入った利用履歴がすぐに出ないなど、思ったとおりの履歴が得られないことがあります
- 銀行口座に直結しているので、1か月に使える上限を、アプリなどできちんと設定しておく必要があります
- 上限を設定しても、その月の予算の残りはすぐにはわかりません。たとえば、生活費の支払い専用の銀行口座を用意して、月の初めに残高が予算の額になるように振り込む、といった工夫が要ります
私は、生活費のお金を銀行口座から切り離しておきたかったので、プリペイドの Kyash にしました。ポイント還元がしっかりしたデビットカードもあるようなので、興味のある方は検討してみてもいいかもしれません。
まとめ
- 月の初めに、その月の生活費の予算を Kyash にチャージする。ATM でおろして手元に置くのと同じ
- 払うたびに通知で残りがわかり、店名入りの履歴がマネーフォワードにすぐ入る
- Kyash で払うのは、その場で払う生活費と交通系 IC へのチャージ。ある程度の額の支払いと毎月の支払いは、クレジットカード
- 生活費では、ポイントはほとんど付かない。還元率より、消費のしかたを見直すほうが効く
- 選ぶときの条件は、タッチ決済で払えること、払った直後に履歴が出ること、家計簿アプリにつながること。そろえば Kyash でなくてもよい
学生向けと思われがちな Kyash ですが、生活費の予算を守る道具として、私にはとても合っていました。スマホひとつで、ほとんど手ぶらで出かけても、手間をかけずに、放っておいても家計の管理ができている。そんな身軽さも、気に入っているところです。
いろいろな暮らし方の一つとして、参考になればうれしいです。